Rumah Subsidi Subang: 7 Hal Penting Sebelum Memilih Perumahan
Mencari rumah subsidi di Subang bisa menjadi salah satu pilihan bagi Anda yang ingin memiliki hunian sendiri dengan harga lebih…
Baca Selengkapnya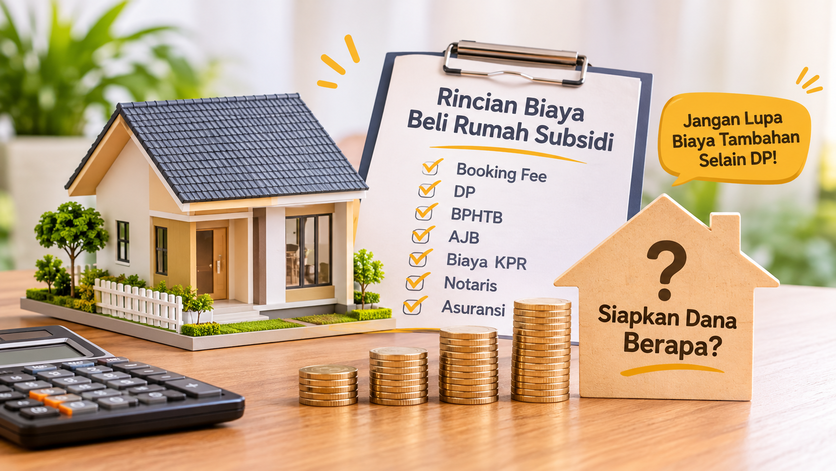
Biaya Beli Rumah Subsidi – Membeli rumah subsidi menjadi salah satu pilihan bagi masyarakat yang ingin memiliki hunian sendiri dengan harga lebih terjangkau. Melalui program KPR subsidi pemerintah, calon pembeli bisa mendapatkan fasilitas pembiayaan dengan skema yang lebih ringan dibandingkan KPR komersial.
Namun, ada satu hal yang sering luput dari perencanaan calon pembeli, yaitu biaya beli rumah subsidi selain DP (Down Payment).
Banyak orang hanya berfokus menyiapkan uang muka dan menghitung cicilan bulanan. Padahal, dalam proses pembelian rumah melalui KPR, terdapat sejumlah biaya tambahan yang mungkin perlu dibayarkan sebelum atau saat akad kredit berlangsung.
Jika tidak dipersiapkan sejak awal, biaya tersebut bisa membuat calon pembeli kesulitan ketika proses pengajuan KPR sudah memasuki tahap akhir.
Lalu, apa saja biaya beli rumah subsidi selain DP yang perlu disiapkan? Berikut penjelasan lengkapnya.
Ya, dalam proses pembelian rumah subsidi melalui KPR, calon pembeli mungkin masih perlu menyiapkan sejumlah biaya di luar uang muka.
Meskipun rumah subsidi mendapatkan dukungan pemerintah, bukan berarti seluruh proses pembeliannya bebas biaya.
Ada beberapa komponen yang berkaitan dengan administrasi perbankan, pengurusan dokumen legalitas, pajak daerah, hingga kebutuhan pribadi sebelum menempati rumah.
Namun, perlu dipahami bahwa tidak semua biaya tersebut selalu dikenakan kepada setiap pembeli. Besarannya dapat berbeda tergantung kebijakan bank penyalur, ketentuan pemerintah daerah, skema pembiayaan, serta kebijakan developer.
Karena itu, penting untuk meminta rincian biaya secara tertulis sebelum menyetujui proses akad KPR.
Berikut beberapa komponen biaya yang sebaiknya dipahami sebelum membeli rumah subsidi.
Booking fee atau biaya pemesanan merupakan sejumlah uang yang dibayarkan calon pembeli kepada developer sebagai tanda keseriusan untuk memesan unit rumah.
Biaya ini biasanya dibayarkan ketika calon pembeli sudah menentukan unit yang ingin dibeli.
Besaran booking fee berbeda-beda tergantung kebijakan developer. Ada developer yang menetapkan nominal tertentu, sementara yang lain memiliki program pemesanan khusus.
Sebelum membayar booking fee, pastikan beberapa hal berikut:
Jangan terburu-buru membayar sebelum memahami ketentuan pemesanan yang berlaku.
Ketika mengajukan KPR subsidi, calon pembeli akan berhubungan dengan bank penyalur yang bekerja sama dengan program pembiayaan rumah subsidi.
Dalam proses tersebut, bank dapat mengenakan biaya administrasi maupun provisi sesuai ketentuan produk pembiayaan yang digunakan.
Biaya administrasi merupakan biaya untuk kebutuhan administrasi dan pemrosesan pengajuan kredit.
Sementara itu, biaya provisi merupakan biaya yang berkaitan dengan fasilitas pembiayaan yang diberikan oleh bank.
Besaran kedua biaya tersebut tidak selalu sama di setiap bank.
Sebagai contoh, informasi produk KPR Bersubsidi Bank Mandiri mencantumkan biaya provisi sebesar 0,50% dan biaya administrasi Rp500.000. Namun, angka ini merupakan ketentuan produk bank tersebut dan tidak bisa dijadikan patokan untuk semua bank penyalur KPR subsidi.
Sebaiknya tanyakan kepada pihak bank apakah terdapat biaya administrasi dan provisi, serta apakah ada program pembebasan atau keringanan biaya.
Biaya notaris merupakan salah satu komponen yang perlu diperhatikan dalam proses pembelian rumah.
Notaris atau PPAT memiliki peran dalam membantu proses pengurusan dokumen dan legalitas transaksi sesuai kewenangannya.
Beberapa pekerjaan yang mungkin berkaitan dengan proses pembelian rumah melalui KPR antara lain:
Tidak semua pekerjaan tersebut selalu dibebankan secara terpisah kepada pembeli. Dalam beberapa skema pembelian rumah subsidi, biaya tertentu dapat ditanggung atau difasilitasi oleh pihak developer maupun bank.
Karena itu, mintalah rincian pekerjaan notaris dan tanyakan biaya mana saja yang menjadi tanggungan pembeli.
BPHTB merupakan pajak daerah yang dikenakan atas perolehan hak atas tanah dan bangunan, termasuk transaksi jual beli rumah.
Dalam transaksi pembelian rumah, BPHTB pada umumnya menjadi salah satu komponen pajak yang perlu diperhatikan oleh pembeli.
Besaran BPHTB tidak selalu sama di setiap daerah karena tarif dan ketentuan pengurangannya ditetapkan melalui peraturan daerah.
Secara umum, perhitungan BPHTB menggunakan rumus:
BPHTB = Tarif BPHTB Daerah × (NPOP − NPOPTKP)
Keterangan:
Khusus pembelian rumah pertama, beberapa pemerintah daerah memiliki kebijakan pembebasan atau pengurangan BPHTB sesuai persyaratan yang berlaku.
Oleh karena itu, calon pembeli rumah subsidi sebaiknya memeriksa ketentuan BPHTB di daerah tempat rumah berada.
Jangan langsung mengasumsikan bahwa BPHTB pasti gratis atau pasti harus dibayar penuh. Pastikan status dan ketentuan yang berlaku melalui developer, PPAT, atau Badan Pendapatan Daerah setempat.
Dalam pembiayaan kepemilikan rumah, terdapat perlindungan asuransi yang berkaitan dengan risiko pembiayaan.
Jenis dan ketentuan asuransi dapat berbeda tergantung produk KPR serta kebijakan bank penyalur.
Pada KPR komersial, biaya asuransi jiwa dan asuransi kebakaran sering menjadi komponen biaya yang perlu diperhitungkan.
Sementara itu, pada KPR subsidi, ketentuan premi dan perlindungannya mengikuti skema program serta kebijakan bank yang berlaku.
Karena itu, tanyakan kepada bank apakah terdapat biaya asuransi yang harus dibayar sendiri oleh calon debitur atau sudah termasuk dalam fasilitas pembiayaan.
Selain biaya utama, terkadang terdapat kebutuhan administrasi lain yang berkaitan dengan proses akad dan pengurusan dokumen.
Contohnya:
Tidak semua komponen tersebut otomatis berlaku pada setiap pembelian rumah subsidi.
Pastikan pihak bank dan developer memberikan informasi yang jelas mengenai dokumen apa saja yang perlu diproses dan siapa yang bertanggung jawab atas pembayarannya.
Setelah proses akad kredit selesai, bukan berarti seluruh kebutuhan biaya sudah berakhir.
Ada sejumlah pengeluaran pribadi yang sebaiknya mulai dipersiapkan agar rumah bisa langsung ditempati dengan nyaman.
Beberapa di antaranya:
Biaya ini memang bukan bagian dari biaya akad KPR, tetapi tetap penting dimasukkan dalam perencanaan keuangan sebelum membeli rumah.
Agar lebih mudah dipahami, berikut contoh simulasi perencanaan dana untuk membeli rumah subsidi.
Misalnya, seseorang ingin membeli rumah subsidi dengan harga ilustrasi Rp166.000.000 dan sudah menyiapkan uang muka sebesar Rp2.000.000.
Selain uang muka, calon pembeli perlu mengidentifikasi kemungkinan biaya tambahan berikut.
| Komponen | Keterangan |
|---|---|
| Booking fee | Sesuai kebijakan developer |
| Administrasi bank | Sesuai ketentuan bank |
| Provisi bank | Jika dikenakan |
| Notaris dan legalitas | Sesuai pembagian tanggung jawab |
| BPHTB | Sesuai ketentuan pemerintah daerah |
| Asuransi | Sesuai skema KPR |
| Biaya pindahan | Sesuai kebutuhan pribadi |
Dari simulasi tersebut, belum dapat ditentukan satu angka pasti untuk total biaya tambahan karena masing-masing komponen bergantung pada kebijakan dan ketentuan yang berlaku.
Tips: Sebelum membayar booking fee atau melanjutkan pengajuan KPR, mintalah simulasi tertulis yang memisahkan uang muka, biaya yang dibayarkan saat akad, dan biaya setelah rumah siap ditempati.
Dengan begitu, calon pembeli bisa mengetahui total dana yang benar-benar harus disiapkan.
Membeli rumah pertama membutuhkan perencanaan keuangan yang matang. Agar pengeluaran tidak membengkak, berikut beberapa tips yang bisa diterapkan.
Pastikan developer memberikan informasi yang jelas mengenai harga rumah, uang muka, biaya pemesanan, serta komponen biaya lainnya.
Developer yang transparan akan membantu calon pembeli memahami proses pembelian sejak awal.
Cari tahu apakah tersedia program bantuan uang muka, pembebasan biaya administrasi, atau promo lain yang dapat meringankan pengeluaran.
Pemerintah juga memiliki program dukungan pembiayaan perumahan seperti Subsidi Bantuan Uang Muka (SBUM) bagi masyarakat yang memenuhi persyaratan.
Perlu diingat, SBUM merupakan bantuan untuk memenuhi sebagian atau seluruh uang muka sesuai ketentuan program, bukan dana tunai tambahan yang otomatis diterima setiap pembeli.
Setiap bank memiliki ketentuan pembiayaan dan biaya administrasi yang berbeda.
Sebelum menentukan pilihan, tanyakan rincian biaya, persyaratan, dan fasilitas yang diberikan oleh bank penyalur KPR subsidi.
Jangan menghabiskan seluruh tabungan hanya untuk membayar DP dan biaya akad.
Sisihkan dana cadangan untuk kebutuhan mendadak maupun kebutuhan setelah rumah ditempati.
Dengan perencanaan yang baik, proses membeli rumah pertama bisa berjalan lebih tenang tanpa mengganggu kondisi keuangan keluarga.
Tidak selalu. Pembeli mungkin masih perlu menyiapkan biaya administrasi, notaris, pajak daerah, atau biaya lainnya sesuai ketentuan bank, developer, dan pemerintah daerah. Namun, beberapa biaya bisa mendapatkan keringanan atau ditanggung pihak lain.
Tidak ada satu nominal yang berlaku untuk semua pembeli. Biaya akad bergantung pada bank penyalur, jenis pembiayaan, pengurusan legalitas, serta kebijakan developer. Mintalah rincian biaya sebelum menentukan anggaran.
Tidak otomatis. Pembebasan atau pengurangan BPHTB bergantung pada peraturan pemerintah daerah dan persyaratan yang harus dipenuhi pembeli. Periksa ketentuan yang berlaku di lokasi rumah.
Hal tersebut bergantung pada kesepakatan dan kebijakan developer. Dalam beberapa program penjualan rumah subsidi, developer dapat memberikan fasilitas bantuan biaya legalitas. Pastikan komponen yang ditanggung tercantum secara jelas.
Tergantung ketentuan developer. Booking fee bisa diperhitungkan sebagai bagian dari uang muka atau memiliki ketentuan tersendiri. Pastikan hal tersebut tertulis dalam bukti pemesanan.
Bisa ada, tetapi besaran dan penerapannya bergantung pada bank penyalur serta produk pembiayaan. Ada bank yang memberikan fasilitas keringanan atau pembebasan biaya tertentu.
Membeli rumah subsidi bukan hanya soal menyiapkan uang muka dan menghitung cicilan bulanan. Ada beberapa komponen biaya lain yang perlu dipahami, mulai dari booking fee, administrasi bank, provisi, notaris, BPHTB, asuransi, hingga kebutuhan setelah rumah siap ditempati.
Meskipun tidak semua biaya tersebut selalu dibebankan kepada pembeli, memahami setiap komponennya akan membantu mempersiapkan keuangan dengan lebih baik.
Jadi, sebelum memutuskan membeli rumah subsidi, pastikan kamu sudah mendapatkan rincian biaya secara transparan dari developer dan bank penyalur.
Sedang mencari rumah subsidi untuk keluarga?
Tozland hadir sebagai pengembang properti yang berkomitmen menyediakan pilihan hunian terjangkau bagi masyarakat.
Temukan informasi perumahan dari Tozland dan mulai rencanakan kepemilikan rumah pertamamu bersama kami.
Kunjungi Tozland.com untuk mengetahui informasi lebih lanjut mengenai pilihan hunian dan konsultasikan kebutuhan rumahmu bersama tim Tozland.
 Panduan Properti
 Panduan Properti