Rumah Subsidi Subang: 7 Hal Penting Sebelum Memilih Perumahan
Mencari rumah subsidi di Subang bisa menjadi salah satu pilihan bagi Anda yang ingin memiliki hunian sendiri dengan harga lebih…
Baca Selengkapnya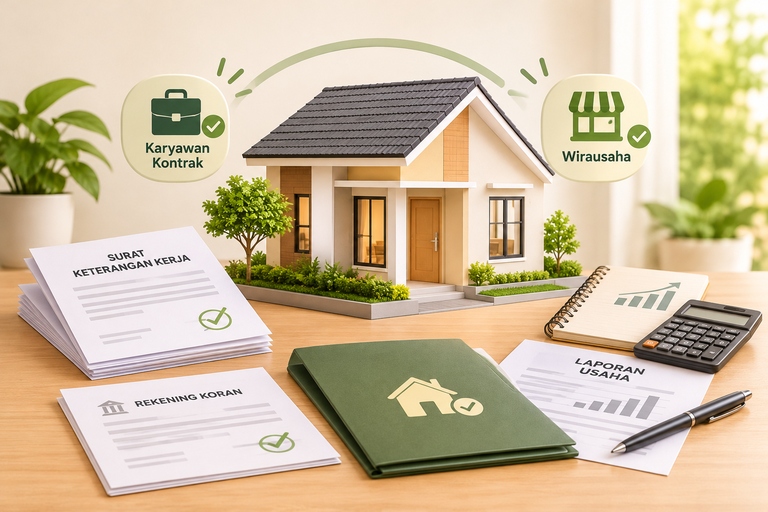
KPR Rumah Subsidi – Memiliki rumah sendiri merupakan impian banyak orang. Namun, bagi sebagian masyarakat, membeli rumah masih menjadi tantangan karena keterbatasan penghasilan dan persyaratan pengajuan Kredit Pemilikan Rumah (KPR).
Salah satu pertanyaan yang sering muncul adalah apakah karyawan kontrak dan orang yang memiliki usaha sendiri bisa membeli rumah subsidi melalui KPR?
Pasalnya, tidak semua orang memiliki pekerjaan dengan status karyawan tetap atau menerima gaji bulanan yang jumlahnya selalu sama. Ada yang bekerja dengan sistem kontrak, memiliki usaha kecil, berdagang, membuka jasa, hingga menjalankan bisnis secara mandiri.
Kabar baiknya, program KPR rumah subsidi tidak hanya diperuntukkan bagi karyawan tetap. Masyarakat yang memiliki penghasilan tidak tetap, termasuk wirausaha, juga berkesempatan mengajukan KPR subsidi selama memenuhi persyaratan yang berlaku.
Lalu, bagaimana cara mengajukannya? Dokumen apa saja yang perlu disiapkan oleh karyawan kontrak dan wirausaha?
Simak panduan lengkap berikut ini.
Ya, karyawan kontrak memiliki kesempatan untuk mengajukan KPR rumah subsidi.
Status pekerjaan sebagai karyawan kontrak tidak secara otomatis membuat seseorang kehilangan kesempatan untuk mendapatkan fasilitas pembiayaan rumah dari pemerintah.
Dalam program KPR Sejahtera FLPP, persyaratan penerima manfaat mencakup masyarakat berpenghasilan tetap maupun tidak tetap yang memenuhi kriteria Masyarakat Berpenghasilan Rendah (MBR).
Namun, perlu dipahami bahwa persetujuan KPR tetap melalui proses verifikasi dan analisis kredit oleh bank penyalur.
Bank akan mempertimbangkan beberapa hal, seperti:
Sebagai contoh, terdapat bank penyalur yang menerima pemohon berstatus karyawan kontrak, pengusaha, honorer, maupun outsourcing dengan ketentuan masa kerja minimal tertentu.
Karena itu, karyawan kontrak sebaiknya tidak langsung menganggap dirinya tidak memenuhi syarat sebelum berkonsultasi dengan bank penyalur.
Bisa. Wirausaha dan pekerja mandiri juga memiliki kesempatan untuk mengajukan KPR rumah subsidi.
Program FLPP memperbolehkan masyarakat dengan penghasilan tidak tetap untuk mengajukan pembiayaan, selama memenuhi persyaratan sebagai penerima manfaat.
Artinya, seseorang yang bekerja sebagai pedagang, pemilik toko, pelaku UMKM, freelancer, penyedia jasa, atau menjalankan usaha rumahan tetap berpeluang memiliki rumah subsidi.
Perbedaannya terletak pada cara membuktikan penghasilan.
Jika karyawan biasanya memiliki slip gaji dan surat keterangan kerja, wirausaha perlu menyiapkan bukti yang dapat menunjukkan aktivitas usaha serta kemampuan finansialnya.
Beberapa contoh dokumen pendukung yang dapat dipersiapkan:
Bank dapat meminta dokumen tambahan sesuai jenis pekerjaan dan hasil pemeriksaan terhadap calon debitur.
Sebelum menyiapkan dokumen, calon pembeli perlu mengetahui persyaratan umum penerima KPR subsidi.
Mengacu pada ketentuan program KPR Sejahtera FLPP, beberapa persyaratan utamanya meliputi:
Salah satu hal penting yang harus diperhatikan adalah batas maksimal penghasilan calon penerima KPR subsidi.
Berdasarkan ketentuan yang berlaku melalui Permen PKP Nomor 5 Tahun 2025, batas penghasilan berbeda berdasarkan wilayah dan status perkawinan.
Untuk wilayah Zona 1, yang mencakup Jawa selain Jabodetabek, Sumatera, NTT, dan NTB, batas penghasilan maksimal adalah:
| Status Pemohon | Maksimal Penghasilan |
|---|---|
| Belum menikah | Rp8.500.000/bulan |
| Sudah menikah | Rp10.000.000/bulan |
Karena lokasi Stavia Residence berada di Subang, Jawa Barat, wilayah ini termasuk Zona 1.
Perlu diperhatikan bahwa batas tersebut merupakan batas penghasilan maksimal, bukan jaminan pengajuan KPR akan disetujui. Bank tetap melakukan pemeriksaan terhadap kemampuan finansial dan kelayakan pemohon.
Bagi karyawan kontrak yang ingin mengajukan KPR rumah subsidi, berikut dokumen yang sebaiknya mulai dipersiapkan.
Dokumen identitas menjadi persyaratan dasar untuk proses verifikasi data calon debitur.
Beberapa dokumen yang perlu disiapkan antara lain:
Slip gaji digunakan untuk menunjukkan jumlah penghasilan yang diterima secara rutin dari perusahaan.
Sebaiknya siapkan slip gaji beberapa bulan terakhir agar bank dapat melihat kestabilan pendapatan.
Jika perusahaan menyediakan slip gaji digital, pastikan dokumen tersebut dapat diverifikasi.
Surat keterangan kerja dapat digunakan untuk membuktikan bahwa pemohon benar-benar bekerja di perusahaan tertentu.
Dokumen ini sebaiknya memuat:
Jika memungkinkan, mintalah surat keterangan kerja yang ditandatangani oleh pihak HRD atau pejabat perusahaan yang berwenang.
Bagi karyawan kontrak, dokumen perjanjian kerja dapat menjadi bukti tambahan mengenai hubungan kerja dengan perusahaan.
Dokumen ini membantu bank mengetahui masa berlaku kontrak dan informasi pekerjaan pemohon.
Rekening koran digunakan untuk melihat arus masuk penghasilan dan aktivitas keuangan pemohon.
Pastikan rekening yang digunakan sesuai dengan rekening penerimaan gaji jika memungkinkan.
Bank dapat meminta riwayat transaksi dalam periode tertentu sesuai kebijakan masing-masing.
Berbeda dengan karyawan, wirausaha tidak selalu memiliki slip gaji atau surat keterangan kerja dari perusahaan.
Namun, bukan berarti pengajuan KPR menjadi lebih sulit atau tidak memungkinkan.
Hal terpenting adalah mampu menunjukkan bahwa usaha yang dijalankan benar-benar menghasilkan pendapatan dan memiliki kondisi keuangan yang dapat dipertanggungjawabkan.
Berikut dokumen yang dapat dipersiapkan.
Sama seperti pemohon lainnya, wirausaha perlu menyiapkan dokumen identitas dasar, seperti:
Bagi pemohon dengan penghasilan tidak tetap, surat pernyataan penghasilan merupakan salah satu dokumen penting.
Dalam persyaratan FLPP, pemohon yang tidak berpenghasilan tetap dapat menggunakan surat pernyataan penghasilan yang ditandatangani sendiri dan diketahui oleh kepala desa atau lurah sesuai domisili.
Cantumkan informasi penghasilan secara jujur dan sesuai kondisi usaha.
Dokumen ini dapat membantu menunjukkan bahwa pemohon memang menjalankan kegiatan usaha.
Beberapa dokumen yang dapat dipersiapkan antara lain:
Tidak semua dokumen tersebut menjadi persyaratan wajib untuk setiap pemohon FLPP. Bank dapat menentukan dokumen tambahan yang diperlukan untuk memverifikasi usaha.
Rekening koran menjadi salah satu bukti penting bagi wirausaha.
Melalui riwayat transaksi, bank dapat melihat aktivitas keuangan dan memperkirakan kestabilan pemasukan usaha.
Agar lebih mudah diverifikasi, sebaiknya pisahkan rekening pribadi dan rekening usaha jika memungkinkan.
Wirausaha sebaiknya memiliki pencatatan keuangan yang teratur.
Tidak harus menggunakan sistem akuntansi yang rumit. Catatan sederhana mengenai pemasukan, pengeluaran, dan keuntungan usaha sudah dapat membantu menjelaskan kondisi keuangan.
Contohnya:
| Keterangan | Rata-rata per Bulan |
|---|---|
| Total penjualan | Rp15.000.000 |
| Biaya operasional | Rp7.000.000 |
| Keuntungan usaha | Rp8.000.000 |
Angka di atas hanya ilustrasi. Penghasilan yang disampaikan dalam pengajuan KPR harus sesuai dengan kondisi keuangan sebenarnya dan mengikuti cara perhitungan yang diminta bank.
Agar lebih mudah dipahami, berikut perbedaan dokumen yang umumnya perlu dipersiapkan oleh kedua jenis pemohon.
| Dokumen | Karyawan Kontrak | Wirausaha |
|---|---|---|
| KTP dan KK | Ya | Ya |
| Buku nikah jika menikah | Ya | Ya |
| NPWP | Sesuai ketentuan | Sesuai ketentuan |
| Bukti penghasilan | Slip gaji | Surat pernyataan penghasilan |
| Surat keterangan kerja | Disiapkan | Tidak relevan |
| Kontrak kerja | Disarankan | Tidak relevan |
| Surat keterangan usaha/NIB | Tidak relevan | Disiapkan jika tersedia |
| Rekening koran | Ya | Ya |
| Catatan keuangan usaha | Tidak wajib | Disarankan |
Daftar tersebut merupakan panduan persiapan. Dokumen akhir tetap mengikuti persyaratan terbaru dari BP Tapera dan bank penyalur.
Memenuhi persyaratan administrasi saja belum tentu cukup untuk mendapatkan persetujuan KPR.
Bank tetap melakukan analisis terhadap kondisi keuangan dan kemampuan calon debitur dalam membayar cicilan.
Berikut beberapa hal yang dapat dilakukan sebelum mengajukan KPR.
Periksa kembali jumlah penghasilan bulanan dan batas maksimal penghasilan MBR sesuai wilayah tempat tinggal yang dituju.
Jangan hanya memperkirakan penghasilan berdasarkan gaji pokok atau omzet usaha. Pastikan data yang disampaikan sesuai dengan dokumen pendukung.
Bank dapat memeriksa riwayat kredit calon debitur melalui SLIK OJK.
Karena itu, pastikan kewajiban pembayaran pinjaman sebelumnya berjalan dengan baik.
Jika memiliki cicilan kendaraan, kartu kredit, pinjaman online, atau fasilitas kredit lainnya, perhatikan pengaruhnya terhadap kemampuan membayar cicilan rumah.
Bagi karyawan, usahakan penerimaan gaji dapat ditelusuri melalui rekening.
Bagi wirausaha, biasakan mencatat transaksi usaha dan memisahkan keuangan pribadi dari keuangan bisnis.
Kondisi keuangan yang tertata akan membantu proses pemeriksaan oleh bank.
Jangan menunggu sampai unit rumah yang diinginkan hampir habis untuk mulai mengumpulkan dokumen.
Siapkan identitas, bukti penghasilan, rekening koran, dan dokumen pendukung lainnya sejak awal.
Dengan begitu, proses verifikasi dapat berjalan lebih teratur.
Setiap bank dapat memiliki kebijakan analisis kredit dan dokumen tambahan yang berbeda.
Jika Anda merupakan karyawan kontrak atau wirausaha, konsultasikan kondisi pekerjaan dan penghasilan kepada bank penyalur sebelum mengajukan pembiayaan.
Cara ini membantu mengetahui dokumen apa saja yang perlu dilengkapi sesuai kondisi masing-masing.
Setelah seluruh dokumen dipersiapkan, calon pembeli dapat mulai mengikuti proses pengajuan KPR subsidi.
Secara umum, tahapannya sebagai berikut:
1. Memilih Perumahan Subsidi
Cari proyek perumahan yang tersedia dalam program KPR subsidi dan sesuai dengan kebutuhan serta lokasi yang diinginkan.
2. Melakukan Pemesanan Unit
Setelah menentukan pilihan rumah, lakukan pemesanan melalui pengembang dan dapatkan surat pemesanan rumah yang memuat informasi harga serta alamat unit.
3. Menyiapkan Dokumen Pengajuan
Lengkapi dokumen identitas, penghasilan, dan dokumen pendukung sesuai status pekerjaan.
4. Mengajukan KPR ke Bank Penyalur
Pengajuan dilanjutkan melalui mekanisme yang berlaku, termasuk sistem BP Tapera dan bank penyalur.
5. Proses Verifikasi dan Analisis Kredit
Bank akan memeriksa kelengkapan dokumen, memverifikasi penghasilan, dan melakukan analisis kemampuan pembayaran.
6. Persetujuan dan Akad Kredit
Jika pengajuan disetujui, calon debitur akan mendapatkan informasi mengenai persetujuan pembiayaan dan jadwal akad kredit.
7. Serah Terima Rumah
Setelah proses administrasi dan akad selesai sesuai ketentuan, pembeli dapat melanjutkan proses serah terima rumah dari pengembang.
Bisa. Karyawan kontrak berkesempatan mengajukan KPR subsidi selama memenuhi persyaratan program, ketentuan masa kerja yang ditetapkan bank, serta lolos proses analisis kredit.
Bisa. Pemohon dengan penghasilan tidak tetap dapat menggunakan surat pernyataan penghasilan yang ditandatangani sendiri dan diketahui kepala desa atau lurah sesuai ketentuan FLPP. Bank dapat meminta dokumen pendukung tambahan untuk memverifikasi pendapatan usaha.
Bisa. Pedagang, pemilik UMKM, dan pelaku usaha mandiri termasuk kelompok yang dapat memiliki kesempatan mengajukan KPR subsidi selama memenuhi kriteria penerima manfaat.
Ketentuannya dapat berbeda antarbank penyalur. Ada bank yang menerima karyawan kontrak dengan masa kerja minimal satu tahun. Sebaiknya konfirmasikan ketentuan tersebut kepada bank yang dipilih.
NIB dapat menjadi dokumen pendukung untuk membuktikan legalitas usaha. Namun, persyaratan FLPP juga mengatur penggunaan surat pernyataan penghasilan bagi pemohon yang tidak memiliki penghasilan tetap. Persyaratan dokumen tambahan mengikuti kebijakan bank penyalur.
Tidak. Kelengkapan dokumen merupakan salah satu persyaratan administrasi. Bank tetap melakukan verifikasi dan analisis kredit sebelum memberikan persetujuan pembiayaan.
Memiliki pekerjaan sebagai karyawan kontrak atau menjalankan usaha sendiri bukan berarti Anda tidak memiliki kesempatan untuk membeli rumah subsidi.
Program KPR Sejahtera FLPP memberikan kesempatan bagi masyarakat berpenghasilan tetap maupun tidak tetap untuk memiliki hunian pertama selama memenuhi kriteria yang ditetapkan pemerintah.
Perbedaan utamanya terletak pada dokumen pembuktian penghasilan. Karyawan kontrak dapat menyiapkan slip gaji, surat keterangan kerja, dan kontrak kerja. Sementara itu, wirausaha dapat mempersiapkan surat pernyataan penghasilan, rekening koran, serta dokumen pendukung aktivitas usaha.
Jika Anda sedang merencanakan pembelian rumah pertama, mulailah dengan memeriksa persyaratan dan menyiapkan dokumen sejak dini.
Sedang mencari rumah subsidi di Subang?
Tozland menghadirkan Stavia Residence Subang sebagai pilihan hunian terjangkau bagi masyarakat yang ingin memiliki rumah pertama melalui skema KPR subsidi.
Anda dapat berkonsultasi dengan tim marketing Tozland untuk mengetahui informasi harga rumah, promo yang tersedia, persyaratan pengajuan KPR, dan pilihan unit.
Jangan biarkan status pekerjaan menjadi alasan untuk menunda rencana memiliki rumah. Persiapkan dokumen dan konsultasikan peluang pengajuan KPR Anda bersama Tozland.
 Panduan Properti
 Panduan Properti